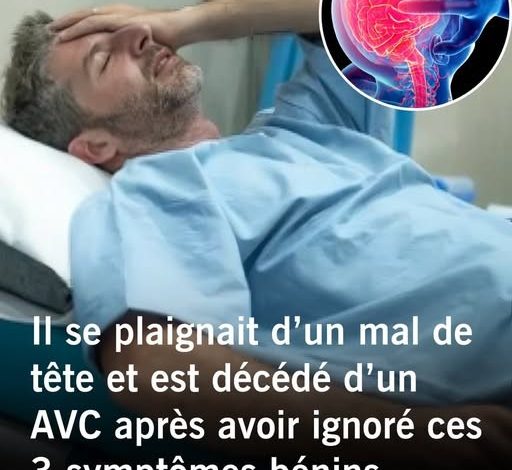
Jean, 54 ans, pensait souffrir d’une simple migraine : une semaine plus tard, un AVC lui était fatal
Comprendre l’AVC : quand le cerveau cesse d’être irrigué
Pour saisir la gravité de ce qui est arrivé à Jean, il est essentiel de comprendre ce qu’est un accident vasculaire cérébral. Il en existe deux formes principales. L’AVC ischémique représente environ 85 % des cas. Il se produit quand un caillot obstrue une artère cérébrale, privant une zone du cerveau d’oxygène et de nutriments. En quelques minutes, les neurones commencent à mourir. L’AVC hémorragique, quant à lui, survient lorsqu’un vaisseau sanguin se rompt, provoquant une hémorragie intracrânienne qui comprime les tissus cérébraux. Dans les deux cas, chaque minute sans prise en charge entraîne la destruction d’environ deux millions de neurones. L’adage « Time is brain » (« le temps, c’est du cerveau ») prend ici tout son sens.
Le cas de Jean illustre une trajectoire fréquente : des signes précurseurs discrets, une minimisation de la part du patient, puis une aggravation brutale. Le matin du drame, il s’est effondré dans la cuisine. L’AVC ischémique massif qui l’a terrassé n’a pu être traité à temps. La course contre la montre était déjà perdue avant même l’arrivée des secours.
Les disparités d’accès aux soins et le rôle des mutuelles santé
L’histoire de Jean pose également la question de l’accès aux soins. S’il avait consulté dès les premiers symptômes, aurait-il bénéficié des examens nécessaires ? Une échographie doppler des vaisseaux du cou, une IRM cérébrale, un bilan cardiaque : ces actes nécessitent des délais de rendez-vous parfois longs dans certaines régions. Disposer d’une bonne mutuelle santé peut faciliter l’accès à des consultations de spécialistes sans avance de frais importante, encourageant ainsi une démarche de prévention. Les personnes couvertes par une complémentaire santé réactive sont souvent plus enclines à consulter sans attendre, ce qui joue un rôle déterminant dans la prise en charge des signaux d’alerte. Les assureurs proposent aujourd’hui des formules incluant des forfaits prévention, avec des bilans de santé réguliers, des dépistages cardiovasculaires, voire des applications mobiles de suivi de tension artérielle. Ces outils technologiques, associés à une bonne couverture d’assurance maladie, contribuent à réduire les risques d’AVC évitables.