Cristiano Ronaldo et Georgina Rodriguez se sont mariés à Cascais : retour sur l’accident Ferrari de 2009 et son remboursement intégral
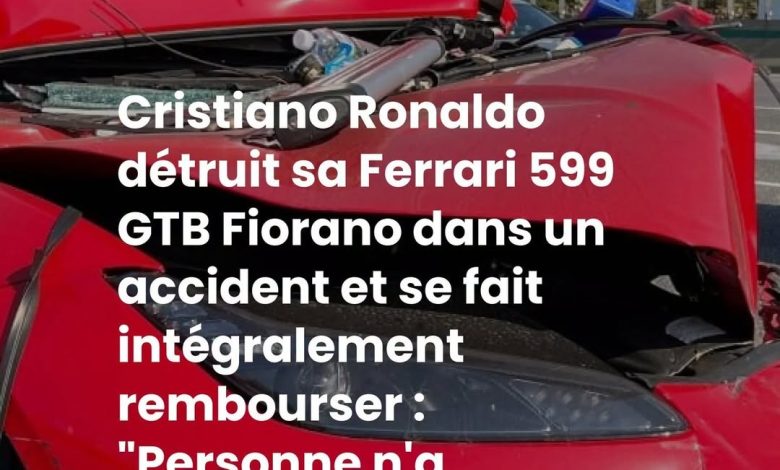
Le remboursement intégral grâce à une clause d’assurance bien négociée
Dans un contrat d’assurance auto classique, un véhicule accidenté est généralement indemnisé sur la base de sa valeur vénale au moment du sinistre. Pour une voiture neuve, cette valeur chute dès la première année, ce qui peut laisser un écart important entre le prix d’achat et le montant remboursé. Mais pour les véhicules haut de gamme, les assureurs proposent souvent des garanties spécifiques, notamment la garantie valeur à neuf ou la garantie véhicule de remplacement.
Dans le cas de la Ferrari accidentée en 2009, plusieurs médias ont rapporté que le joueur avait bénéficié d’un remboursement intégral, permettant de remplacer la voiture détruite par un modèle neuf. Cette issue repose sur une clause présente dans son contrat : si le sinistre survient dans les premiers mois suivant l’achat, l’assureur s’engage à verser une somme équivalente au prix d’un véhicule neuf de même modèle, sous certaines conditions.
Voici les conditions généralement retenues par les assureurs pour activer ce type de garantie :
- Le véhicule doit être récent, souvent moins de 6 à 24 mois selon les contrats.
- La garantie valeur à neuf doit être explicitement inscrite au contrat.
- L’expertise automobile doit confirmer un sinistre total, c’est-à-dire une voiture économiquement irréparable.
- Une franchise peut être appliquée, même en cas de remboursement intégral.
Pour un joueur comme Cristiano Ronaldo, la prime d’assurance d’une Ferrari reste élevée, mais elle couvre des risques que les conducteurs ordinaires ne rencontrent pas toujours. La valeur de remplacement, la gestion du sinistre et la rapidité d’indemnisation deviennent alors des critères essentiels du contrat d’assurance automobile.